
¿Se avecina el fin del efectivo?

Fuente de la imagen, Getty Images
En lo más profundo de una bóveda secreta en Londres hay algo que muy pocas personas en el mundo llegan a ver: 'mil millones de libras esterlinas en efectivo'.
A ese lugar, al final de cada día, llega el dinero de los comercios de todo el país. A la mañana siguiente, sale para depositarse en los cajeros automáticos.
Hay quienes creen que "en tan solo 10 años que ese lugar ya no existirá".

Ya en 2015, en Reino Unido, "los pagos con tarjeta superaron al efectivo por primera vez". Otros países van más lejos.
Corea del Sur ya no tiene monedas. Dinamarca y Suecia son pioneros en la reducción de pago con moneda tangible; de hecho, Estocolmo está considerando convertir al país en una sociedad sin efectivo para 2030; ya en 2016, el valor de todos los pagos efectuados con monedas o billetes apenas ascendieron al 1%.
Tú y yo... y ellos
Fuente de la imagen, Getty Images
Si me vendes algo y yo te pago con billetes, haremos una transacción directa (sin intermediarios) en la que 'nadie más que tú y yo nos beneficiamos'.
Pero si esa transacción fuera digital, alguien tendría que administrarla. "Hay un espacio entre tú y yo, y en ese espacio se genera dinero". Por eso "hay gran interés en que dejes de comprar con 'metal y papel'".
10 minutos

El 'nuevo mundo sin efectivo' se está convirtiendo lentamente en una realidad.
Hubo un cambio fundamental en la forma en la que pensamos en el dinero, y 'no ocurrió por accidente'.
En 1998, Peter Thiel, un emprendedor tecnológico, dio una charla en la Universidad de Stanford en California.

Universidad de Stanford
Una de las personas que se hallaba escuchándolo sólo estaba allí para hacerle una propuesta.
Cuando terminó la charla, Max Levchin, un programador de computadoras de 23 años, se acercó a él. Hablaron durante unos 10 minutos y llegaron a un acuerdo que 'cambió la naturaleza del dinero y cómo lo gastamos'.
Los viejos tiempos
Fuente de la imagen, Getty Images
Podías hacer una transferencia por cable, pero era caro y lento. Podías mandar un cheque, aún más lento. O enviar dinero en efectivo por correo: demasiado arriesgado.
El plan de Thiel y Levchin era permitirle a las personas transferir dinero instantáneamente a través de dispositivos electrónicos.
"Si creábamos algo que reemplazara el efectivo, no solo la gente de Silicon Valley, sino la de países industrializados y pobres podría aprovechar el sistema", le dijo a la BBC, Eric Jackson, quien fue el vicepresidente de marketing de la nueva compañía: PayPal
Fuente de la imagen, Getty Images
"Una razón por la que tuvimos éxito fue que, sin intención de ofender a los bancos, estábamos compitiendo con tanques monolíticos, burocráticos y enormes, que demoran una eternidad en cambiar", señaló Jack Selby, vicepresidente de desarrollo corporativo de PayPal en esos años.
"Crecimos a un ritmo escandaloso... fue aterrador en algunos aspectos".
Un año después de su lanzamiento, PayPal tenía ya 'un millón de usuarios'.

Comenzaron a cobrar una tarifa de transacción del 3%. Y 2 años más tarde, llegaron a un acuerdo lucrativo con el sitio de subastas en línea eBay, que aceleró su crecimiento global.
"Se prendió como un reguero de pólvora. Recuerdo que la primera vez que llegó a un millón en una semana, fue muy emocionante. Y antes de que lo asimilaras, era un millón todos los días, y luego, un millón cada hora", contó Jackson.
Y simplemente siguió creciendo a ese ritmo exponencial. eBay intentó comprar, muchas veces, PayPal y, en 2002, lo logró.
Fuente de la imagen, Getty Images
A miles de kilómetros de Silicon Valley
"PayPal había hecho realidad la transacción de nanosegundos digitales. La idea de que podías registrarte en línea y mover dinero cambió las reglas del juego".
Pero hubo un cambio de reglas mucho más grande en el negocio de transferencias de dinero tramado por un proveedor de telefonía móvil.
Fuente de la imagen, Getty Images
"Y
ocurrió a 16.000 kilómetros de distancia de Silicon Valley, en Nairobi,
Kenia, una ciudad a punto de convertirse en una sociedad 'libre de
dinero efectivo'".
En 2003, el Departamento de Desarrollo Internacional (DDI), el brazo de ayuda exterior del gobierno británico, notó que 'pocos keniatas tenían cuentas bancarias'. Los bancos eran demasiado burocráticos y no tenían sucursales en las zonas rurales.
DDI hizo un trato con Safaricom, una subsidiaria de Vodafone, para buscar una solución.

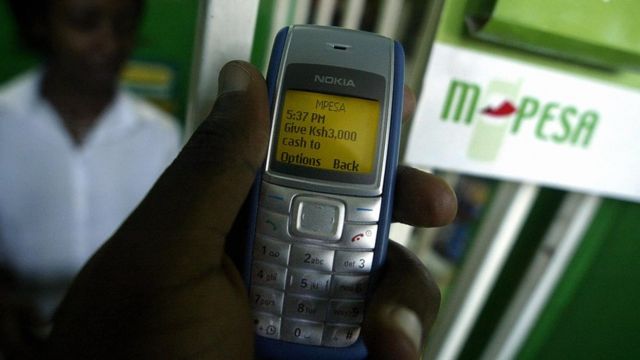
El resultado fue M-Pesa. Con sólo un número de móvil y un código se puede enviar crédito de M-Pesa a cualquier persona. El teléfono es de los más básicos y las transacciones son cifradas, muy simples pero seguras.
Kenia se adelantó al mundo. "Pero esa visión brillante y positiva de empoderar a los excluidos de los servicios del sector financiero en África es apenas la mitad de la historia".
La otra mitad

Hoy en día, un tercio de la economía de ese país pasa por M-Pesa, que solo en Kenia cuenta con 19 millones de suscriptores.
Su alcance e influencia se debe en gran parte al monopolio de una compañía telefónica.
"Lo que sucedió en Kenia es un muy buen ejemplo de cómo un monopolio puede emerger por debajo del radar del sistema regulatorio", subraya Izabella Kaminska, analista del diario Financial Times.
Fuente de la imagen, Getty Images
"Esencialmente, la unidad real de la economía es la 'unidad Vodafone'", señala Kaminska.
"Una firma que no es un banco, de repente se convirtió en el mayor emisor de dinero en Kenia", subraya.
Además, fue resultado de que un departamento del gobierno británico le dio 'un millón de libras esterlinas' a Vodafone, una firma privada, para desarrollar un producto con el que iba a ganar una fortuna.

CONTINÚA...


